

Am 11.08.2026 veröffentlichte die TSV 1860 Merchandising GmbH im Unternehmensregister ihren Jahresabschluss für das Geschäftsjahr 2024/25. Unser Leser Reinhard Friedl hat sich ausgiebig damit beschäftigt und sieht sich nicht ausreichend informiert. Die offenen Fragen hat er in einem Leserbrief zusammengestellt und sechzger.de zur Veröffentlichung zur Verfügung gestellt.
Leserbrief: Offene Fragen zur Merchandising GmbH
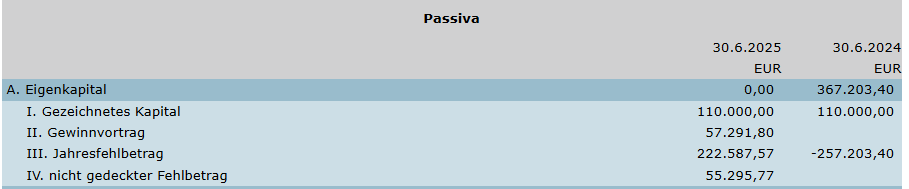
Der Jahresabschluss der TSV 1860 Merchandising GmbH für das Geschäftsjahr vom 1.7.2024 bis zum 30.6.2025 weist überraschenderweise einen Verlust in Höhe von 222.587,57 € aus. In den Vorjahren konnten noch Gewinne zwischen HI Squared und der KGaA aufgeteilt werden. Zum 30.6.2022 stand ein Gewinn in Höhe von 335.952,17 € zur Verfügung, am 30.6.2023 waren es 379.529,53 € und zum 30.6.2024 immerhin 257.203,40 €.
Da keine Gewinn- und Verlustverrechnung veröffentlicht wurde, muss als Erklärung für den Verlust ein Satz aus den Rechnungslegungsgrundsätzen herhalten. Es wird darauf verwiesen, dass der Jahresfehlbetrag aus einem einmaligen Sondereffekt resultiert, der ausschließlich das zweite Halbjahr des Geschäftsjahres 2024/2025 belastet hat.
Keine Gewinnausschüttung 2025/26?
Bis zum 15.4.2025 war Anthony Power der Geschäftsführer. Ab 16.4.2025 folgte ihm Valentin Pusnava, der vor kurzem auf Linkedin bekannt gab, dass er bei einem Start-Up-Unternehmen in der Schweiz im Modebereich seine Expertise einsetzen wird. Allerdings kann diese Nachricht nicht mehr bei den Meldungen von Herrn Pusnava nachvollzogen werden. Verzeihlich ist, dass Herr Pusnava mit Datum 8. April 2024 den Abschluss unterschrieben hat, der am 22.05.2026 festgestellt wurde.
Die Geschäftsführung schlägt vor, den Jahresfehlbetrag in Höhe von 222.587,57 € auf neue Rechnung vorzutragen.
Dies bedeutet wohl, dass ein gutes Ergebnis im Geschäftsjahr 2025/2026 (neue Trikots von JOMA mit Volland und Niederlechner, Haugen und andere) wohl zu keiner Gewinn-Ausschüttung für die KGaA reichen wird. Zur Erinnerung: Der Verlust von gut 222.000 € muss abgebaut werden, zudem besteht ein fixer Gewinnanteil für HI Squared in Höhe von 120.000 €.
Nicht gedeckter Fehlbetrag beim Eigenkapital
In einem Instagram Post schrieb Ismaik Ende Juli noch, dass er einige grundlegende Tatsachen klarstellen möchte, weil viele Fakten falsch dargestellt werden. Unter anderem äußerte er:
“Bis heute haben wir nicht einmal das Kapital zurückerhalten, das für dieses Recht gezahlt wurde.”
Fakt ist, dass 1 Mio € an die KGaA für das Recht zum Vertrieb von Merchandising Produkten bezahlt wurden und HI Squared mittlerweile 2.405.740,96 € an Gewinnausschüttungen erhalten hat. Die KGaA bekam in diesem Zeitraum seit 2012 insgesamt 865.741,00 € an Gewinnen überwiesen.

Zum Bilanzstichtag 30.06.2025 weist die Gesellschaft einen nicht durch Eigenkapital gedeckten Fehlbetrag in Höhe von 55.295 € aus. Die Geschäftsführung geht trotz des bestehenden Fehlbetrags von der Fortführung der Unternehmenstätigkeit aus. Grundlage hierfür ist ein aktualisierter Finanz- und Liquiditätsplan, der den Fortbestand des Unternehmens sicherstellt, sowie die Tatsache, dass der Jahresfehlbetrag im Geschäftsjahr 2024/25 aus einem einmaligen Sondereffekt resultiert, der ausschließlich das zweite Halbjahr des Geschäftsjahres 2024/25 belastet hat. Aufgrund der vorliegenden Unternehmensplanung und der gesicherten Finanzierung erwartet die Geschäftsführung für das kommende Geschäftsjahr wieder ein positives Eigenkapital.
Es wäre ratsam, dass Hasan Ismaik seinen Vertrauten Biel Ballester Relat die Bücher und Geschäftspraktiken der Merchandising GmbH überprüfen lässt, inwiefern dort alles professionell in dem eigentlich lukrativen Merchandising-Geschäft abgewickelt wurde.
Ein Löwen-Leserbrief auf sechzger.de ist ein Text, der uns unaufgefordert erreichte und nicht unbedingt die Meinung der Redaktion oder einzelner Mitglieder der Redaktion widerspiegelt. Wir danken dem Autor Reinhard Friedl für sein Engagement, seine Überlegungen mit uns und Euch zu teilen.



Eigentlich doch komplett egal, die KGAA wird über kurz oder lang liquidiert.
Die Merchandising GmbH hat keine aktuellen Trikots mehr, was letztendlich zu einen finanziellen dahinsiechen führt und faktisch ist damit das Unternehmen scheintot.
Es bleibt das Ismaik der große Verlierer ist, worüber wohl keiner traurig ist, zumindest ich nicht.
Hätte er rechtzeitig alles verkauft wäre ihm wohl wenigstens ein mittlerer einstelliger Millionenbetrag geblieben.
Aber ja, Spatz in der Hand und so. Jetzt kann er sich irgendwie ein paar Kröten über die Merchandising noch erschleichen und sich vollständig lächerlich machen.
Ändern wird es nichts mehr großartig, der Stab ist gebrochen.
Danke Reinhard! Auf Deine (bank-) kaufmännische Expertise ist wie immer Verlass!
Danke für den Beleg eines weiteren Märchens!
Die Zukunft der KGaA scheint absehbar, über die Zukunft der Merchandising GmbH bin ich sehr gespannt!
Wie soll das überhaupt weitergehen?
Kein offizielles Profifußball Merch mehr. Mehrere Standorte bzw. Geschäfte mit Personal… Wie lange ist die Merch GmbH überhaupt noch zu finanzieren und wer zahlt dafür und wie lange noch?
Wie Herr Friedl richtig ausführt, sind die Angaben im veröffentlichten Jahresabschluss sehr dürftig. Das dürfte gesetzeskonform sein, denn als kleine Kapitalgesellschaft dürfen “verkürzte” Bilanzen ohne GuV veröffentlicht werden.
Für den Verlust von 223 TEUR wird als Grund ein “Sondereffekt” genannt, welcher ausschließlich das zweite Halbjahr (01.01. bis 30.06.2025) des Geschäftsjahres 2024/2025 belastet hat.
Wer aus den Zahlen Rückschlüsse ziehen will, kann natürlich nur Hypothesen aufstellen. Was nur merkwürdig ist, dass „der beste Geschäftsführer, den Sechzig jemals hatte“, so Ismaik (HAMI), just vor dem zweiten Geschäftshalbjahr, für mich auf jeden Fall blitzartig, nach den USA entschwand. Könnte es sein, dass HAMI zum Ergebnis gelangt war, dass die Axt doch nicht so großartig war?
Was auf jeden Fall zu Nachfragen zwingt, sind folgende Bilanzangaben:
………………………….06.24…………….06.25………..Abweichung
-Vorräte…………….413 TEUR……….255 TEUR
-Forderungen……..244 TEUR……….130 TEUR
-Summe…………….657 TEUR……….385 TEUR…..minus 41 %
Beide Bilanzpositionen werden idR stark durch die Umsatzerlöse bestimmt. Es gibt keine Erkenntnisse, dass der Fanartikelverkauf 2024/25 sehr stark zurückgegangen war. Eher vermute ich, dass sowohl auf den Vorratsbestand als auch auf die Forderungen erhebliche Wertberichtigungen erforderlich waren, welche das Jahresergebnis 2024/25 um 480 TEUR gg 2023/24 haben schlechter ausfallen lassen.
Könnte es sein, dass von Power im Jahresabschluss Juni 2024 “stille” Verluste in beträchtlicher Höhe versteckt wurden?
Ich bin kein gelernter Kaufmann, danke deshalb auch an den gut recherchierten und verständlichen Leserbrief.
Irgendwas lief da bei der KgAa mächtig schief und riecht irgendwie faul.
Wenn man so viele miese schreibt mit einen Business, wo man 10000 Ende Stammkunden hat und dann trotzdem noch 2 zusätzliche luxuriöse Fanshops in teuerster Lage eröffnet, dann stimmt da gewaltig was nicht.
Wieso KGaA? Die mietet keine Fanshop s an.
Vermute mal dass da die Abfindung für den Bauer Toni als Einmaleffekt eingerechnet ist.
Spannend finde ich dass der Erstellungszeitpunkt genau in die Zeit der Darlehenskündigung fällt.
Sorry für die Off-Topic Frage, allerdings konnte ich nirgendwo etwas dazu finden und vielleicht weiß einer von euch mehr…
Weiß jemand wie es um die zweite Vorverkaufsrunde des Dauerkartenrestkontingents für Mitglieder (nicht DK-Inhaber) steht? Der Verein meinte ja man wird nach Augsburg 2 dazu informieren aber seitdem kam nicht mehr viel und soweit ich weiß auch keine neue Wasserstandsmeldung wie viele DKs nun insgesamt vergriffen sind.
Sollte mW bald gestartet werden
Schau auf die Seite des e.V. von vorgestern. Im Artikel zu den Tickets für den DFB-Pokal steht auch was wegen der 2. Verkaufsphase DK:
ZWEITE VERKAUFSRUNDE DAUERKARTEN
Wir bitten um noch etwas Geduld bezüglich einer eventuellen zweiten Dauerkarten-Verkaufsphase: Sobald die letzten E-Mails zur Migration final abgearbeitet sind, informieren wir euch umgehend über den aktuellen Stand
Danke euch beiden!!
An Kraiburger: Die Bilanz enthält die Zahlen für den 30.06.2025 (!) ,nicht 2026…
Sie kann als innerhalb eines Jahres zu Geld gekommen sein, oder. Ich weiss es nicht und du ja wohl auch nicht…
Für das GJ 2024 müsste für HI2 sogar eine Ausschüttung in Höhe von 188.601,70 Euro erfolgt sein, also 20k mehr als in der Excel. Aber der Grundtenor bleibt ja gleich.
Vermutlich wurde GF Anthony Power mit einer schönen Summe abgefunden, um den Gewinn zu drücken.
Wird Zeit, dass auch die Merch Insolvenz anmeldet, aber wegen mir sollen’s noch etwas warten. Aufhalten kann den Prozess ja eh niemand mehr, aber hätt ja irgendwie was, wenn von denen jemand in den Bau gehen müsste.
So lächerlich der ganze HAM-Verein. Der Biel B. Relat postest täglich, dass der e.V. nicht mit Geld umgehen kann und dann so was.
Fehlbetrag, Mietschulden an die KGaA… Hat man da von HAM-Seite schon im vergangenen Jahr die jetzige Insolvenz geplant? BBR, bitte antworten….
Ich hoffe doch sehr, dass der Insolvenzverwalter klärt weshalb die KGaA keinen Gewinnanteil erhält mit dem sie wiederum ihre Gläubiger beglücken könnte.
Offensichtlich hat sich die Merchfirma arm gerechnet bzw. bewusst Geld verbrannt
Der fehlende Gewinnanteil ist das eine. Aber wie die KgaA nun die ausstehenden Mietzahlungen für den Fanshop am TG einfordern könnte, ist mir schleierhaft!
Als juristischer Laie, vermute ich, diese Schulden sind Teil der Insolvenzmasse. Ob der Insolvenzverwalter die einfordern kann?
Da übernimmt Liebig. Als IV ist er den Gläubigern verpflichtet und fordert selbstverständlich alle Außenstände ein. Wenn die Merch das nicht leisten kann, wird auch die ein Fall für den IV.
Danke für die Info. Eigentlich gute Nachrichten.
Einklagen kann der IV die Mietforderungen schon. Und wenn die TSV Merchandising diese nicht begleichen kann, muss sie wegen Zahlungsunfähigkeit Insolvenz anmelden.